Dư địa tăng trưởng VPBank trông vào đâu?
Tài chính - Tiêu dùng
08/06/2020 12:45


Tại đại hội cổ đông tổ chức ngày 29/5, nhiều cổ đông của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank – mã chứng khoán VPB) thắc mắc, tín dụng tăng trưởng trong thời gian qua của ngân hàng chủ yếu dựa nhiều vào trái phiếu doanh nghiệp, còn cho vay khách hàng tăng thấp hơn. Ngoài ra, nguồn lợi nhuận tăng mạnh trong đó đóng góp lớn từ trái phiếu đầu tư, chứng khoán đầu tư.
Lãnh đạo ngân hàng này thừa nhận trong cơ cấu thu nhập của quý 1/2020 có khoảng 700 tỷ từ trái phiếu, nguồn đó không đến hàng ngày mà theo thời điểm, song nó chỉ chiếm dưới 25% trong tổng nguồn thu, phần lớn nguồn thu đến từ hoạt động lõi.
Tuy nhiên, nguồn thu của VPBank có tới gần 50% đến từ FECredit. Công ty này đang được VPBank rao bán mục tiêu tới 49% vốn. Việc rao bán này cũng cho thấy, dư địa tăng trưởng của FECredit không còn lớn và VPBank đang rất cần vốn.
Lãnh đạo VPBank cũng cho biết, nếu ngân hàng bán 49% thì quyền lợi của ngân hàng mẹ sẽ giảm đi, nhưng khi có đối tác chiếm đến 49% thì sẽ đem lại nguồn vốn hùng hậu cho công ty, cùng với những lợi ích khác nữa. Phần vốn bán được sẽ được ngân hàng sử dụng vốn một cách tốt nhất, chẳng hạn giúp ngân hàng mẹ tăng vốn, tăng quy mô, đẩy mạnh cho vay retail, SME...
Về FE Credit, công ty này liên tục báo lãi trong các năm gần đây. Theo đó, quy mô vốn điều lệ của công ty này tăng mạnh từ mức hơn 8.435 tỷ đồng năm 2017 lên mức 12.519 tỷ đồng vào cuối năm 2019.
Tuy nhiên, lợi nhuận sau thuế của FE Credit lại chững. Số liệu từ báo cáo tài chính kiểm toán năm 2019 cho thấy, lợi nhuận sau thuế của FE Credit đạt 3.590,3 tỷ đồng, chỉ nhỉnh hơn năm 2017 và 2018 khoảng 8%. Chỉ số lợi nhuận sau thuế trên vốn chủ sở hữu (ROE) của FE Credit năm 2019 giảm xuống chỉ còn 28%, hơn một nửa 2 năm trước đó.
FE Credit đang có vị thế dẫn đầu, chiếm tới quá nửa thị phần thị trường tài chính tiêu dùng trong nước. Mạng lưới của FE Credit trải rộng khắp cả nước.
Về trái phiếu, việc đầu tư vào TPDN theo cập nhật đến ngày 31/3/2020 của VPBank ghi nhận con số đột biến. Số dư chứng khoán đầu tư sẵn sàng để bán của VPBank đạt mức 87.410 tỷ đồng, tăng 29% so với đầu năm. Trong đó, các khoản trái phiếu niêm yết và chưa niêm yết đạt 66.233 tỷ đồng, tăng 18% so với đầu năm 2020.
Số dư chứng khoán nợ do các tổ chức kinh tế trong nước phát hành của VPBank đạt mức 29.046 tỷ đồng, tăng gấp 2 lần so với đầu năm 2020.
VPBank cũng tích cực đẩy mạnh các hoạt động repo trái phiếu. Tính đến ngày 31/3/2020, tổng mệnh giá của các trái phiếu đi cầm cố để bảo đảm cho các hợp đồng huy động vốn là 9.925 tỷ đồng. Tổng mệnh giá của các trái phiếu được VPBank bán và cam kết mua lại tại cuối tháng 3 là 5.940 tỷ đồng trong khi tại thời điểm cuối năm 2019 chỉ ở mức 800 tỷ đồng. VPBank tham gia vào nhiều thương vụ phát hành TPDN lớn trong năm 2019 và đầu năm 2020.
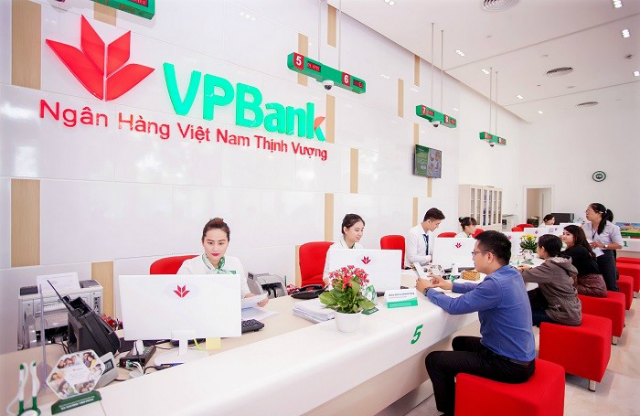 |
| Một hoạt động giao dịch tại VPBank. Ảnh: NDH |
Theo các chuyên gia, thời gian gần đây, ngân hàng ồ ạt phát hành trái phiếu hoặc quản lý tài sản đảm bảo cho doanh nghiệp đã nảy sinh nhiều vấn đề, gây rủi ro cho khách hàng. Thường, các doanh nghiệp sẽ không phát hành trái phiếu một khi còn khả năng tiếp cận vốn vay ngân hàng, hoặc là doanh nghiệp có mối quan hệ đặc biệt với ngân hàng.
VPBank gần đây tham gia vào thuương vụ phát hành trái phiếu BĐS như Kita Invest (2.100 tỷ đồng), CTCP Đầu tư Kinh doanh BĐS Hà An (1.600 tỷ đồng), CTCP Đầu tư và Du lịch T&M Vân Phong (500 tỷ đồng), CTCP City Garden (1.598 tỷ đồng).
Trong đó, VPBank chủ yếu được biết tới với vai trò là đại lý quản lý tài sản bảo đảm. Được biết, Kita Invest và Hà An đều là những thành viên của tập đoàn bất động sản Kita Group và Đất Xanh.